

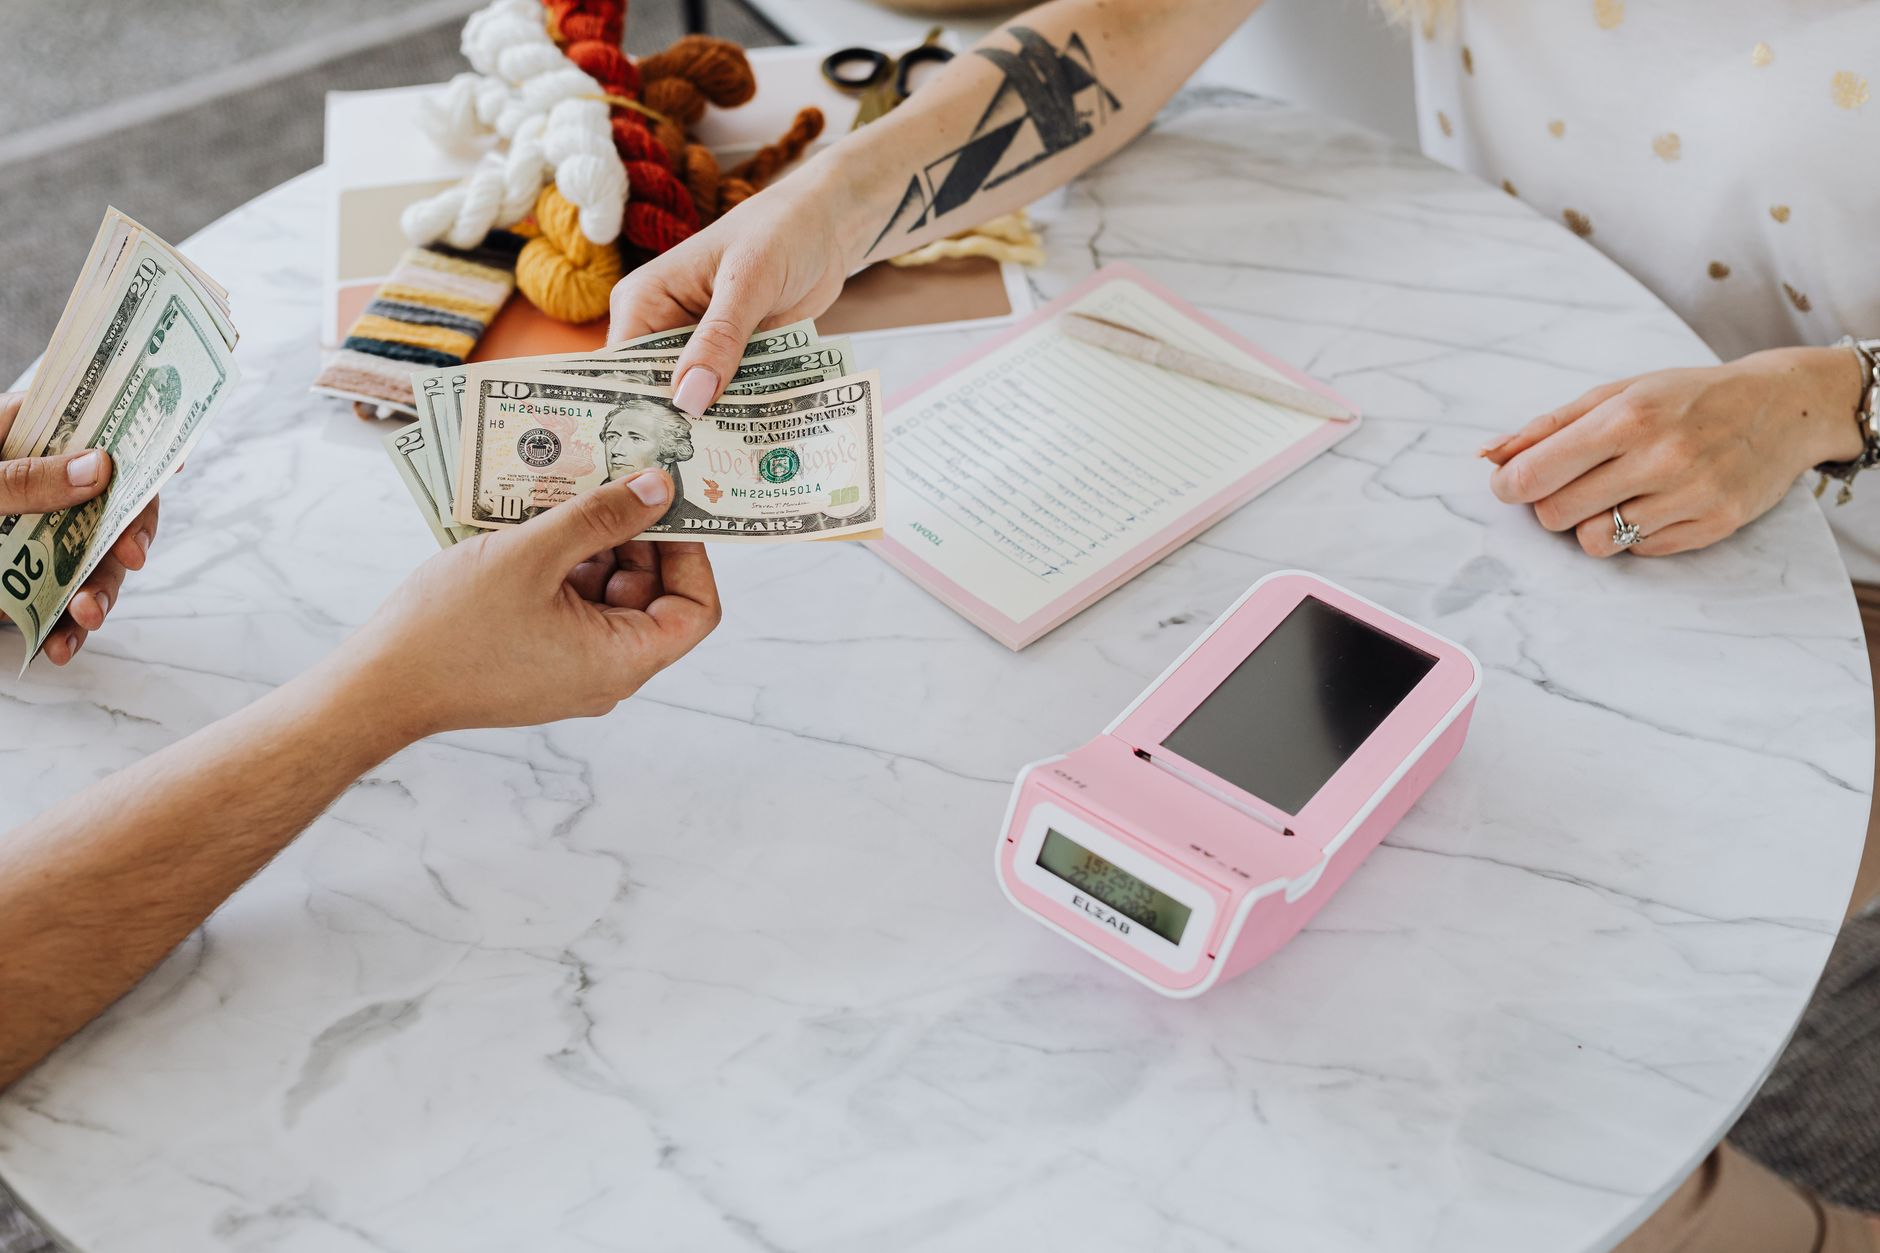

Numerarul vă ajută să vă controlați cheltuielile și funcționează oriunde, iar cardul oferă siguranță, istoric și comoditate. Cel mai bine le combinați, în funcție de situație. Pe Divers Expres găsiți recomandări utile pentru viața de zi cu zi, iar aici comparăm cele două metode.
Avantajele numerarului
Banii din mână fac cheltuiala vizibilă. Când vedeți cum scade suma din portofel, vă opriți mai ușor din achiziții de impuls. Numerarul nu depinde de internet sau de curent, deci rămâne util la piață, la unele servicii mici sau în zone cu semnal slab.
Dezavantajul este riscul: dacă pierdeți portofelul, banii dispar și nu se mai recuperează. În plus, nu aveți un istoric al cheltuielilor.
Avantajele cardului
Cardul păstrează evidența: fiecare plată apare în aplicația băncii, iar la final de lună vedeți pe ce ați cheltuit. Dacă pierdeți cardul, îl blocați imediat. La plățile online, în străinătate sau la rezervări, este adesea singura opțiune practică.
Dezavantajul este că plata cu cardul pare mai puțin „reală”, iar cheltuielile pot crește fără să vă dați seama. De aceea, merită să vă fixați un plafon lunar.

Comparație pe situații
- Cumpărături mici, la piață sau de la producători: numerar.
- Achiziții online și abonamente: card.
- Călătorii: ambele, cu o sumă mică în numerar ca rezervă.
- Cheltuieli de care vreți să țineți evidența: card.
- Control strict al bugetului: numerar, în plicuri pe categorii.
Costuri și comisioane de urmărit
Cardul nu este întotdeauna gratuit. Unele bănci percep comisioane la retrageri de la bancomatele altor bănci, la plăți în altă monedă sau la emiterea cardului. Citiți lista de comisioane a băncii și alegeți un cont potrivit obiceiurilor voastre. Dacă retrageți des numerar, verificați dacă există un număr de retrageri gratuite pe lună.
Numerarul nu are comisioane, dar are costuri indirecte: drumul până la bancomat, timpul pierdut și, uneori, restul care nu se găsește. Luați-le în calcul când comparați metodele.
Ce vă ajută în fața comerciantului
Un comerciant mic poate prefera numerarul, iar unul mare, cardul. Întrebați din timp, ca să nu rămâneți fără variantă la casă. În caz de reclamație, un bon sau un extras de cont susține cererea, deci păstrați dovada plății indiferent de metodă. La cumpărăturile scumpe, plata cu cardul lasă o urmă clară, utilă dacă produsul se dovedește defect.
Cum vă protejați banii
La card, nu spuneți nimănui codul PIN, nu trimiteți poze cu datele cardului și activați notificările pentru fiecare tranzacție. Verificați regulat extrasul, ca să observați plățile necunoscute. La numerar, nu țineți sume mari în portofel și nu le numărați în public.
Un obicei practic: metoda mixtă
Puteți folosi cardul pentru facturi și achiziții mari, iar numerarul pentru cheltuielile mărunte de weekend. Un plic cu o sumă fixă pentru ieșiri vă ajută să nu depășiți limita stabilită. Această împărțire păstrează avantajele ambelor metode. Astfel de obiceiuri simple sunt genul de recomandări practice pe care le găsiți și pe Divers Expres.
Gândiți-vă și la confortul de acasă, pentru că banii economisiți pot merge spre lucruri utile. Un exemplu este articolul despre importanța aerisirii corecte a locuinței în timpul iernii, un sfat simplu care costă puțin și ajută sănătatea.
Recomandare finală
Alegeți metoda după situație, nu din obișnuință. Țineți o sumă mică în numerar, folosiți cardul pentru evidență și fixați-vă un plafon lunar. Mai multe sfaturi practice găsiți pe Divers Expres.

